-
投资收益在报表中怎么列示
投资收益的税务处理是很多考生和家长关心的事。企业取得投资收益要不要交税、怎么申报、能否免税,这些问题直接影响企业的税负水平。今天小编就把投资收益的税务处理要点和会计分录配合起来讲解,帮你一次性把业务和税务都做对。感兴趣的网友们和小编了解了解哦
投资项目收益的做账主要包括以下几个步骤:
收集与投资相关的凭证,如股票、债券、基金等的分红、股息、利息收入等。
计算收益
根据收集到的凭证计算各类投资的具体收益。
填制记账凭证
根据计算出的投资收益填制相应的记账凭证。
分录记账
将投资收益的借方和贷方分别记入“投资收益”账户。
对账
核对投资收益的借方和贷方与银行对账单,确保账务准确。
编制财务报表
将投资收益计入利润表,反映企业当期的投资收益情况。
税务处理
根据税法规定,对投资收益进行纳税处理。
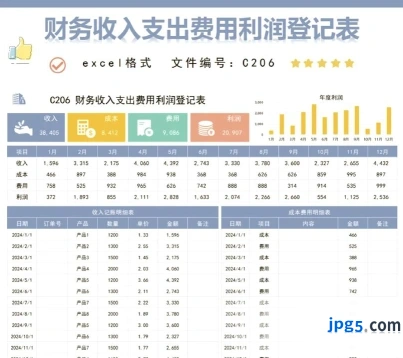
举例说明:
当企业收到股息收入时,会计分录为:
“`
借:银行存款
贷:应收股息
“`
当企业出售股票获得收益时,会计分录为:
“`
借:银行存款
贷:投资收益
“`
期末时,将投资收益结转至本年利润科目:
“`
借:投资收益
贷:本年利润
“`
请注意,投资收益属于损益类科目,在年末时应将投资收益结转到本年利润科目,损益类科目年末无余额。